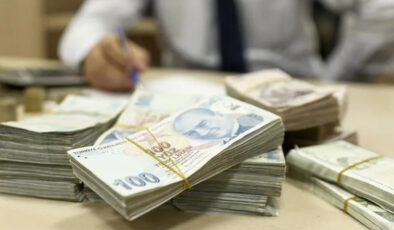
Kurumların, döviz tevdiat ve katılma hesaplarındaki yabancı paralarını TL’ye çevirmeleri durumunda vade sonunda elde edilen faiz ve kâr payları ile diğer kazançlarının kurumlar vergisinden müstesna olması 30 Haziran 2023 itibarıyla uygulanacak.
Kararla birlikte söz konusu vergi istisnası, 30 Haziran 2023 tarihli bilançolarda yer alan yabancı paralar itibarıyla da uygulanacak.
Konuya ilişkin Cumhurbaşkanı Kararı Resmi Gazete’de yayınlandı.
Kurumların yabancı paralarının TL’ye dönüşümü destekleniyor
Mevcut düzenleme kapsamında, kurumların 31 Mart 2022 tarihli bilançolarında yer alan yabancı paralarını 31 Aralık 2023 tarihine kadar Türk Lirası mevduat ve katılma hesaplarına dönüşümün desteklenmesi kapsamında dönüşüm kuru üzerinden Türk Lirasına çevirmeleri ve bu yöntemle elde edilen Türk Lirası varlığı en az 3 ay vadeli Türk Lirası mevduat ve katılma hesaplarında değerlendirmeleri durumunda söz konusu hesapların dönem sonu değerlemesinden kaynaklananlar da dahil olmak üzere vade sonunda elde edilen faiz ve kâr payları ile diğer kazançlar kurumlar vergisinden müstesna tutuluyor.
SEKTÖREL
27 gün önceSEKTÖREL
03 Kasım 2026SEKTÖREL
03 Kasım 2026
1
Bonfida Nedir? FIDA Ne İşe Yarar?
794 kez okundu
2
2022 SGK ve GSS Primleri
669 kez okundu
3
Türkiye’nin en büyük evsel atık su arıtma tesisi Afyonkarahisar’da açıldı
601 kez okundu
4
PRB Token Nedir? Nasıl Alınır?
563 kez okundu
5
Merkez Bankası’ndan ihtiyaç kredisi düzenlemesine 70 bin liraya kadar muafiyet
562 kez okundu